Artículo · Auditoria
Auditoría interna y auditoría externa: dos miradas que no hacen el mismo trabajo
hilariorr · 7 de septiembre de 2026
Auditoría interna y externa suelen confundirse porque ambas revisan, preguntan y buscan evidencia. Sin embargo, su propósito, alcance y forma de trabajar son distintos. Conoce qué hace cada una, dónde se complementan y por qué una organización necesita entender la función de ambas.
Experiencia: Este artículo refleja mi experiencia y criterio profesional en auditoría interna. Su propósito es explicar de forma práctica las diferencias con la auditoría externa; no busca sustituir las normas profesionales, disposiciones regulatorias ni el análisis particular que corresponda a cada organización.
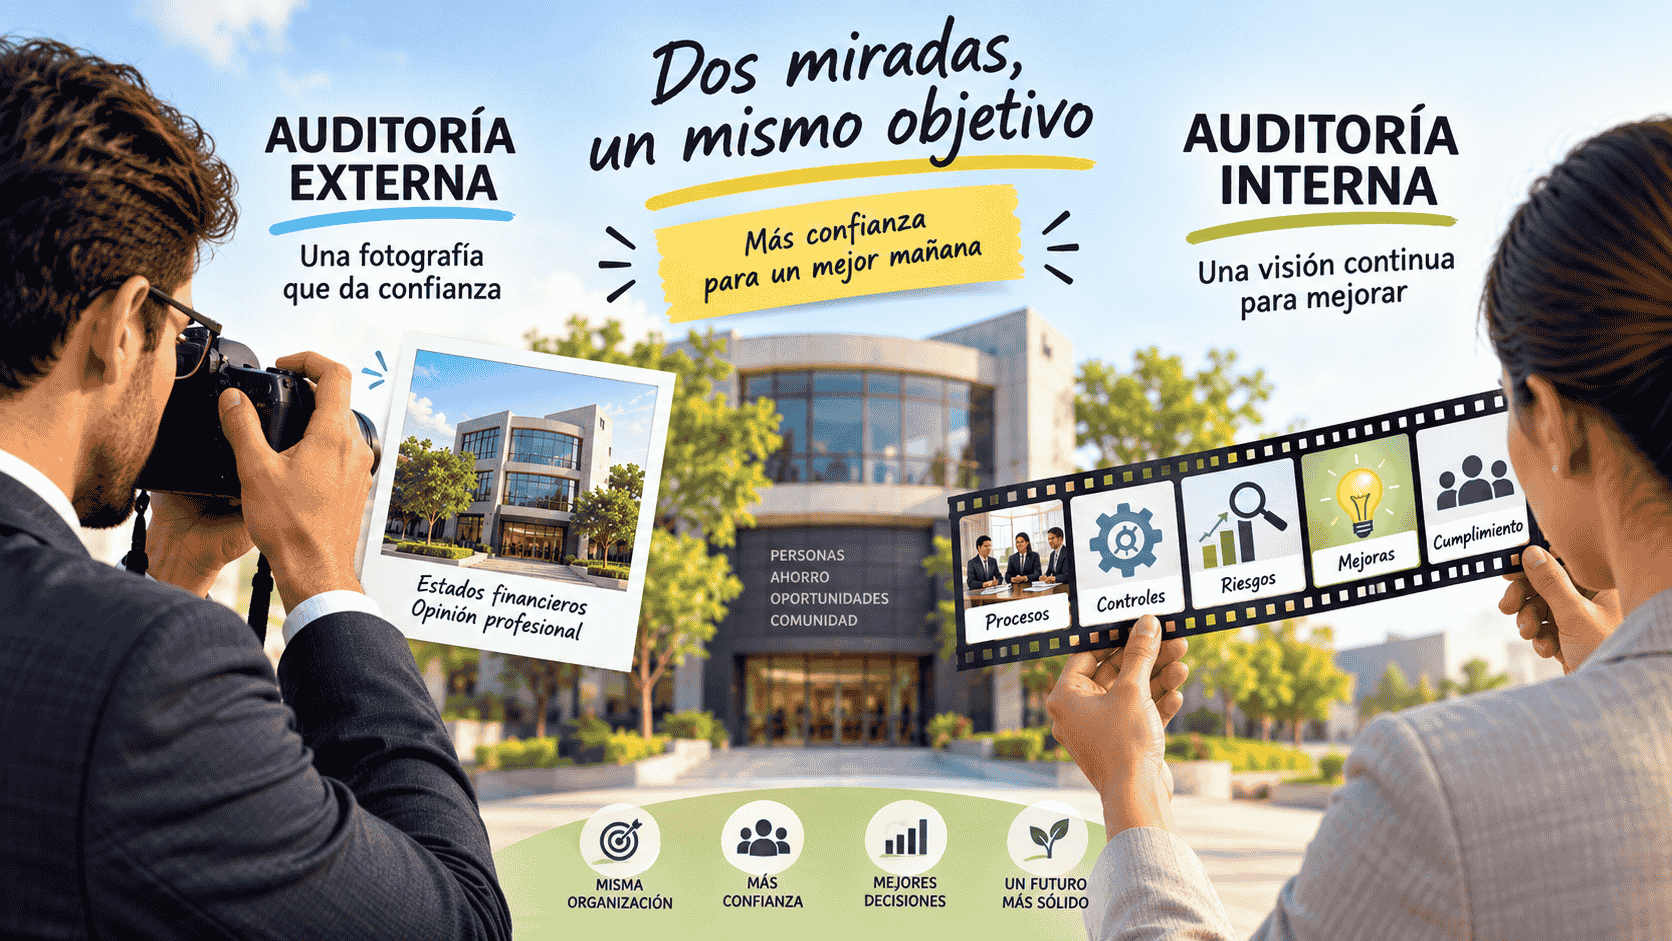
Auditoría interna y auditoría externa: dos miradas que no hacen el mismo trabajo
Cuando una persona escucha la palabra auditoría, es fácil imaginar la misma escena: alguien revisando documentos, haciendo preguntas, solicitando comprobantes y buscando errores.
Por eso es común pensar que el auditor interno y el auditor externo hacen prácticamente lo mismo y que la única diferencia es que uno trabaja dentro de la organización y el otro viene de fuera.
Pero la diferencia es mucho mayor.
Aunque ambos utilizan evidencia, realizan pruebas y necesitan independencia para emitir sus conclusiones, no están tratando de responder la misma pregunta.
Podríamos resumirlo así:
La auditoría externa pregunta principalmente: “¿Podemos confiar en estos estados financieros?”
Mientras que la auditoría interna tiene una pregunta mucho más amplia:
“¿La organización está controlando adecuadamente sus riesgos y haciendo lo necesario para alcanzar sus objetivos?”
Esa diferencia cambia prácticamente todo: el alcance, la planeación, los informes, la frecuencia de las revisiones y hasta la relación que cada auditor mantiene con la organización.
Una fotografía contra una película
Una manera sencilla de entenderlo es imaginar que queremos conocer el estado de un automóvil.
Una fotografía profesional podría mostrarnos con gran detalle cómo se encuentra en un momento determinado: su carrocería, llantas, luces y condiciones visibles.
Pero una película de varios meses podría mostrarnos algo diferente: cómo se conduce, qué fallas aparecen, cuánto combustible consume, si recibe mantenimiento, quién lo utiliza y qué problemas se repiten.
Algo parecido ocurre con ambas auditorías.
La auditoría externa de estados financieros concentra gran parte de su trabajo en obtener evidencia suficiente para expresar una opinión profesional sobre la información financiera de un periodo determinado.
En entidades financieras reguladas, por ejemplo, las disposiciones aplicables establecen requisitos específicos para los despachos y auditores externos independientes, así como para la realización del trabajo y la emisión del informe de auditoría externa sobre los estados financieros básicos.
La auditoría interna, en cambio, acompaña a la organización durante el tiempo. Puede revisar operaciones, controles, riesgos, sistemas, cumplimiento, procesos, proyectos y muchas otras actividades.
Las Normas Globales de Auditoría Interna definen esta función como una actividad independiente y objetiva de aseguramiento y asesoramiento que busca agregar valor y ayudar a la organización a cumplir sus objetivos, mediante la evaluación y mejora de los procesos de gobierno, gestión de riesgos y control.
Por eso, más que una fotografía, la auditoría interna se parece a una película.
Entonces, ¿qué busca la auditoría externa?
Cuando hablamos específicamente de auditoría externa de estados financieros, su objetivo principal es que un profesional independiente obtenga evidencia suficiente para emitir una opinión sobre la información financiera preparada por la organización.
Eso no significa que el auditor externo solamente revise números.
Para determinar si puede confiar en la información financiera también necesita conocer procesos, hacer pruebas, analizar riesgos, revisar controles y entender cómo se generan determinadas cifras.
Por ejemplo, para revisar correctamente una cuenta de cartera de crédito no sería suficiente tomar el saldo final y comprobar que la suma sea correcta.
Podría ser necesario revisar expedientes, autorizaciones, registros contables, estimaciones, sistemas y controles relacionados.
Sin embargo, existe una diferencia importante:
el auditor externo analiza esos elementos principalmente en función de su posible efecto sobre los estados financieros y sobre los informes que debe emitir.
Su trabajo tiene un objetivo definido y una conclusión profesional relacionada con ese encargo.
¿Y qué busca la auditoría interna?
Aquí el campo se hace mucho más amplio.
Auditoría interna podría preguntarse:
¿Los créditos están siendo autorizados correctamente?
¿Existen controles para evitar operaciones indebidas?
¿Los sistemas protegen adecuadamente la información?
¿Las políticas realmente se cumplen?
¿Se están atendiendo las observaciones anteriores?
¿Existen procesos demasiado dependientes de una sola persona?
¿Los riesgos importantes están siendo identificados?
¿Los controles funcionan en la práctica o solamente existen en un manual?
¿Una falla podría impedir que la organización alcance sus objetivos?
La respuesta puede llevar al auditor desde un expediente hasta una sucursal, desde una base de datos hasta una reunión del Consejo de Administración.
En el caso de las Sociedades Cooperativas de Ahorro y Préstamo sujetas a determinadas reglas prudenciales, esta diferencia puede verse claramente.
Las Disposiciones de carácter general establece que el Auditor Interno debe verificar el adecuado funcionamiento del sistema de control interno, evaluar la operación de las distintas áreas, revisar los sistemas informáticos, vigilar el cumplimiento de leyes y regulaciones, informar los resultados cuando menos trimestralmente y dar seguimiento a las deficiencias detectadas.
Es decir, su trabajo no termina necesariamente cuando entrega un informe.
También debe interesarse por una pregunta adicional:
¿La deficiencia realmente fue corregida?
La diferencia que muchas veces pasa inadvertida: el seguimiento
Supongamos que durante una revisión se detecta que un proceso importante depende de una sola persona y no existe un mecanismo adecuado para continuar la operación cuando ésta se ausenta.
Auditoría interna identifica el riesgo, analiza la causa, comunica el hallazgo y la administración establece una acción correctiva.
Tres meses después aparece una pregunta natural:
¿Ya se corrigió?
Para auditoría interna, verificarlo forma parte de su trabajo.
Las Normas Globales de Auditoría Interna contemplan expresamente el seguimiento de la implementación de recomendaciones y planes de acción.
Por ello, auditoría interna mantiene una relación continua con los riesgos y las mejoras de la organización.
La auditoría externa también puede comunicar deficiencias y asuntos que requieren atención. Sin embargo, el seguimiento que realiza responde al objetivo, alcance y periodo de su propia auditoría.
Esta pequeña diferencia explica bastante bien por qué las dos funciones no deberían confundirse.
Las principales diferencias
Aspecto | Auditoría interna | Auditoría externa de estados financieros |
|---|---|---|
Propósito principal | Evaluar y ayudar a mejorar gobierno, riesgos y controles | Emitir una opinión profesional sobre los estados financieros |
Relación con la organización | Forma parte de su estructura o presta la función de manera continua | Es realizada por un profesional o despacho independiente contratado |
Alcance | Puede incluir cualquier proceso o riesgo relevante | Se concentra principalmente en asuntos relacionados con la información financiera y su auditoría |
Planeación | Normalmente se basa en riesgos de la organización | Se basa en los riesgos relevantes para la auditoría de los estados financieros |
Frecuencia | Trabaja durante todo el año | Generalmente se desarrolla alrededor de periodos financieros determinados |
Destinatarios principales | Consejo, Comité de Auditoría, alta dirección y otros órganos según corresponda | La entidad, sus órganos de gobierno, autoridades y demás usuarios previstos |
Seguimiento de acciones | Es parte importante de la función | Se realiza conforme al alcance del encargo y trabajos posteriores |
Normas profesionales | Normas Globales de Auditoría Interna (NOGAI) | Principalmente Normas Internacionales de Auditoría (NIA) en auditorías de estados financieros |
Tipo de resultado | Hallazgos, conclusiones, recomendaciones y seguimiento | Opinión sobre estados financieros y otros comunicados requeridos |
“Pero ambos revisan controles”
Correcto.
Y aquí aparece una de las principales causas de confusión.
Los dos pueden revisar el mismo control.
Imaginemos un control relacionado con la autorización de créditos.
El auditor externo podría revisarlo porque una falla podría provocar errores importantes en la cartera registrada en los estados financieros.
El auditor interno podría revisar exactamente el mismo control, pero considerando además otros asuntos:
¿La autorización cumple las políticas?
¿Las facultades están correctamente definidas?
¿Existe separación adecuada de funciones?
¿El sistema impide autorizaciones fuera de límite?
¿Se documentan excepciones?
¿Existen riesgos de fraude?
¿Se atienden oportunamente las desviaciones?
¿El control realmente reduce el riesgo que pretende atender?
Mismo control. Diferente objetivo.
Esta idea es importante porque permite entender que la coincidencia de pruebas no significa que exista duplicidad automática de funciones.
No son rivales: pueden complementarse
La existencia de auditoría externa no elimina la necesidad de auditoría interna.
Y contar con una buena función de auditoría interna tampoco sustituye una auditoría externa cuando ésta es requerida.
De hecho, una organización madura busca que exista comunicación entre ambas.
Auditoría interna puede proporcionar información sobre procesos, riesgos y controles que resulte útil para comprender mejor la organización.
El auditor externo, por su parte, puede identificar asuntos que también sean relevantes para el trabajo futuro de auditoría interna.
La coordinación incluso puede ayudar a reducir revisiones repetidas y aprovechar mejor la información disponible.
Esto debe hacerse sin mezclar responsabilidades.
Por ejemplo, el Manual de Auditoría Interna de Jesús María Montaño establece que puede existir coordinación mediante el intercambio de información relevante, acceso a determinada documentación y prevención de verificaciones duplicadas, pero también señala que Auditoría Interna mantiene su independencia y no debe ejecutar actividades que sean responsabilidad de Auditoría Externa.
Ese principio puede resumirse en una frase:
colaborar no significa sustituirse.
¿Cuál de las dos es más independiente?
Esta pregunta suele generar debate porque la palabra interna puede dar la impresión de una independencia menor.
Pero la comparación no debería hacerse de esa manera.
Ambas necesitan independencia, aunque ésta se protege mediante mecanismos diferentes.
El auditor externo debe ser independiente respecto de la entidad que audita y existen reglas profesionales y regulatorias destinadas a evitar relaciones o situaciones que puedan afectar su juicio.
Auditoría interna, aunque forma parte de la organización, también necesita una posición que le permita trabajar sin interferencias.
Las Normas Globales de Auditoría Interna dan especial importancia a su independencia dentro de la organización, al apoyo del Consejo y a la capacidad del responsable de Auditoría Interna para comunicarse con el órgano de gobierno correspondiente.
Por lo tanto, “interno” no debería interpretarse como “dependiente de la administración”.
Una función de auditoría interna sin suficiente independencia pierde una parte importante de su capacidad para aportar valor.
Un error frecuente: pensar que auditoría interna debe encontrar todos los errores
Este problema afecta tanto a auditoría interna como a externa.
Ninguna auditoría significa revisar absolutamente todo.
Los auditores trabajan con riesgos, muestras, análisis, evidencia y juicio profesional.
Si una organización tiene diez mil operaciones, probablemente no tendría sentido revisar manualmente las diez mil cuando existen mejores formas de obtener evidencia.
El verdadero valor del auditor no está en contar cuántos documentos puede revisar.
Está en determinar qué revisar, por qué revisarlo, qué evidencia obtener y qué significa lo encontrado.
Por eso, una auditoría bien planeada puede aportar mucho más valor que una revisión enorme pero sin un objetivo claro.
Auditoría interna mira hacia adelante
Existe además una diferencia que considero especialmente interesante.
La auditoría externa de estados financieros analiza principalmente información relacionada con un periodo que ya ocurrió.
Auditoría interna también revisa el pasado, pero buena parte de su valor aparece cuando utiliza lo encontrado para mirar hacia adelante.
Un hallazgo sobre concentración de funciones no solamente habla de lo que está ocurriendo hoy.
También advierte lo que podría ocurrir mañana.
Un sistema sin controles adecuados puede no haber provocado todavía una pérdida.
Una política desactualizada puede no haber generado todavía un incumplimiento.
Un proceso sin respaldo puede no haberse detenido todavía.
Precisamente por eso se revisan.
Auditar no consiste únicamente en descubrir qué salió mal. También consiste en identificar qué podría salir mal antes de que ocurra.
Dos miradas sobre una misma organización
Imaginemos finalmente a una organización como una casa.
La auditoría externa podría ser comparable con un especialista independiente al que se le pide revisar determinados elementos y emitir una opinión profesional sobre ellos.
Auditoría interna vive mucho más cerca de la operación de esa casa.
Observa periódicamente las instalaciones, identifica dónde aparecen grietas, verifica si se realizan las reparaciones, analiza nuevas amenazas y comunica a quienes gobiernan la organización aquello que merece atención.
Una mirada no vuelve innecesaria a la otra.
Al contrario.
Cuando ambas hacen correctamente su trabajo, la organización obtiene dos perspectivas independientes con objetivos distintos.
Una ayuda a generar confianza sobre su información financiera.
La otra ayuda a fortalecer continuamente la manera en que la organización gobierna, controla sus riesgos y opera.
Y quizá ahí esté la mejor forma de explicar su diferencia:
la auditoría externa ayuda a responder si podemos confiar en determinada información financiera; la auditoría interna ayuda a preguntarnos continuamente si podemos confiar en la manera en que la organización está funcionando.
Las dos buscan confianza.
Pero llegan a ella por caminos diferentes.
Comentarios
Sé la primera persona en comentar.
Inicia sesión para comentar.