Artículo · Auditoria
Auditoría interna: De revisar errores a generar valor en las organizaciones
hilariorr · 5 de septiembre de 2026
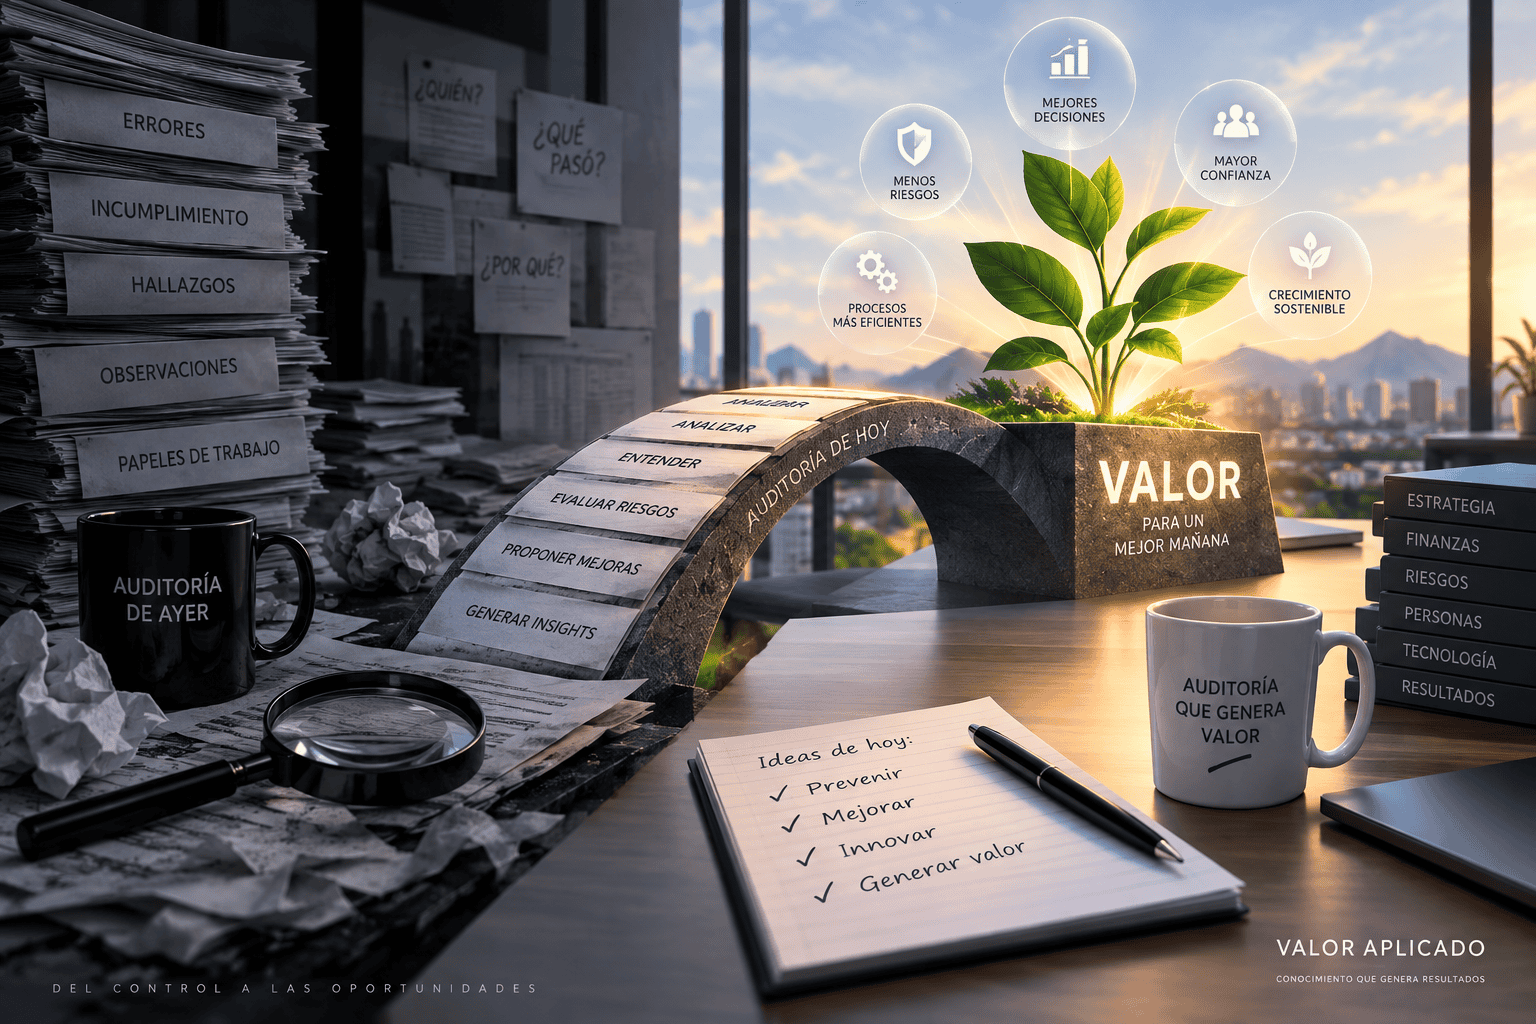
La auditoría interna ha dejado de ser una función enfocada únicamente en revisar documentos, detectar errores y verificar el cumplimiento de normas. Hoy puede ayudar a las organizaciones a identificar riesgos, mejorar sus procesos, fortalecer sus controles y tomar mejores decisiones.
Experiencia: Este artículo refleja la opinión y experiencia profesional del autor en materia de auditoría interna. Su contenido tiene fines informativos y busca compartir conocimientos prácticos que puedan ser útiles para otras organizaciones y profesionales.
Auditoría interna: de revisar errores a generar valor en las organizaciones
Durante muchos años, la auditoría interna fue vista principalmente como una función dedicada a revisar documentos, detectar errores, comprobar que se cumplieran las reglas y señalar aquello que no se estaba haciendo correctamente.
Aunque estas actividades siguen siendo importantes, la función de auditoría interna ha cambiado de manera importante. Hoy puede aportar mucho más a una organización.
Una auditoría bien realizada no solamente identifica problemas. También ayuda a conocer sus causas, valorar los riesgos que enfrenta la organización, revisar si los controles funcionan y proponer mejoras que permitan alcanzar los objetivos de una manera más ordenada, segura y eficiente.
En otras palabras, la auditoría interna puede pasar de ser vista como una función de revisión a convertirse en una fuente de información útil para la toma de decisiones.
¿Qué es realmente la auditoría interna?
La auditoría interna es una actividad independiente y objetiva que ayuda a una organización a evaluar y mejorar la forma en que administra sus riesgos, sus controles y sus procesos de gobierno.
Esto significa que su trabajo no debe limitarse a buscar errores.
El auditor también necesita entender cómo funciona la organización, cuáles son sus objetivos, qué riesgos pueden impedir que los alcance y qué controles existen para reducir esos riesgos.
Por ejemplo, al revisar el proceso de otorgamiento de créditos, una auditoría no debería limitarse a verificar si los expedientes contienen todos los documentos requeridos.
También podría analizar preguntas como:
¿Los créditos están siendo otorgados a personas con capacidad real de pago?
¿Los controles actuales ayudan a prevenir cartera vencida?
¿Existen operaciones que se autorizan fuera de las políticas?
¿Las personas que autorizan los créditos tienen facultades suficientes?
¿El proceso permite detectar posibles conflictos de interés?
¿Los sistemas utilizados proporcionan información confiable para tomar decisiones?
Este tipo de análisis permite que la auditoría tenga una visión más amplia del proceso.
De encontrar errores a entender los riesgos
Uno de los cambios más importantes en la auditoría interna es el uso de un enfoque basado en riesgos.
Esto significa que el auditor debe concentrar sus esfuerzos principalmente en aquellos procesos, actividades o situaciones que podrían tener un mayor efecto negativo para la organización.
No todos los errores tienen la misma importancia.
Por ejemplo, una diferencia menor en un formato administrativo puede representar un riesgo bajo. En cambio, una debilidad en la autorización de transferencias bancarias podría provocar pérdidas económicas, fraudes o problemas legales.
Por esta razón, el auditor necesita valorar no solamente lo que ocurrió, sino también lo que podría ocurrir.
El análisis de riesgos permite responder preguntas como:
¿Qué puede salir mal?
¿Por qué podría ocurrir?
¿Qué tan probable es que suceda?
¿Qué consecuencias tendría?
¿Qué controles existen actualmente?
¿Los controles son suficientes?
¿Qué se puede mejorar?
Cuando la auditoría comienza a responder estas preguntas, sus resultados adquieren mayor utilidad para quienes toman decisiones.
El hallazgo no debe quedarse en señalar el problema
Un hallazgo de auditoría debe explicar claramente una situación para que pueda entenderse y atenderse.
Señalar únicamente que una política no se cumplió aporta poca información.
Un buen hallazgo debería permitir conocer, por lo menos:
La condición: qué situación fue encontrada.
El criterio: qué regla, política, procedimiento o práctica debía cumplirse.
La causa: por qué ocurrió la situación.
El efecto: qué consecuencia produjo o podría producir.
El riesgo: qué podría suceder si la situación continúa.
La recomendación: qué acción podría ayudar a corregir o mejorar la situación.
Esta forma de presentar los resultados permite que la administración no solamente conozca el problema, sino que entienda por qué es importante atenderlo.
Por ejemplo, existe una gran diferencia entre indicar:
“Se encontraron expedientes de crédito incompletos.”
y explicar:
“Se identificaron expedientes de crédito que no contienen toda la documentación requerida por la política institucional. Esta situación se relaciona con una revisión insuficiente antes de la autorización del crédito y podría provocar que se otorguen operaciones sin contar con información suficiente para evaluar adecuadamente la capacidad de pago del solicitante.”
La segunda redacción proporciona mayor información para tomar acciones.
La auditoría también debe entender el negocio
Para generar valor, el auditor necesita conocer la organización más allá de sus políticas y procedimientos.
Debe comprender cómo obtiene ingresos, cuáles son sus principales gastos, qué productos o servicios ofrece, quiénes son sus clientes o socios, qué tecnologías utiliza y cuáles son sus objetivos.
También necesita conocer los cambios que pueden afectar a la organización.
Entre ellos se encuentran:
cambios en las leyes y normas;
nuevos riesgos financieros;
cambios económicos;
nuevas tecnologías;
amenazas de seguridad informática;
fraudes;
cambios en el comportamiento de clientes o socios;
aparición de nuevos competidores;
uso creciente de inteligencia artificial.
Mientras mejor comprenda el auditor estos elementos, mayor será su capacidad para identificar riesgos importantes y hacer recomendaciones útiles.
¿Cómo genera valor una auditoría interna?
El valor de una auditoría no debería medirse únicamente por la cantidad de observaciones emitidas.
Una auditoría puede generar valor cuando ayuda a que la organización tome mejores decisiones.
Esto puede lograrse de diferentes maneras.
1. Identificando riesgos antes de que se conviertan en problemas
La auditoría puede detectar señales que permitan atender una situación antes de que provoque pérdidas.
Por ejemplo, un aumento constante en determinados tipos de crédito vencido podría indicar que los criterios de análisis necesitan ser revisados.
2. Mejorando los controles
Un control no debe existir únicamente porque está escrito en un procedimiento.
Debe funcionar.
La auditoría puede evaluar si los controles realmente reducen los riesgos para los cuales fueron creados.
También puede identificar controles duplicados, innecesarios o demasiado costosos.
3. Mejorando los procesos
Durante una auditoría es común encontrar actividades repetidas, autorizaciones innecesarias, captura duplicada de información o procesos manuales que podrían automatizarse.
Identificar estas situaciones puede generar ahorro de tiempo y recursos.
4. Mejorando la información para tomar decisiones
Las decisiones dependen de la calidad de la información.
Si los reportes contienen información incompleta, desactualizada o incorrecta, existe el riesgo de tomar decisiones equivocadas.
La auditoría puede revisar la forma en que la información es generada, procesada y presentada.
5. Ayudando a prevenir pérdidas y fraudes
Una adecuada separación de funciones, niveles de autorización, controles de acceso y revisiones independientes pueden disminuir las posibilidades de fraude o errores importantes.
La auditoría puede evaluar si estos controles existen y si realmente funcionan.
El auditor no administra: evalúa y recomienda
Existe un aspecto que no debe perderse de vista.
Generar valor no significa que el auditor deba tomar decisiones que corresponden a la administración.
La auditoría interna debe mantener su independencia.
El auditor puede analizar una situación, identificar riesgos, recomendar alternativas y dar seguimiento a las acciones acordadas.
Sin embargo, las decisiones administrativas deben permanecer bajo la responsabilidad de quienes dirigen y operan la organización.
Por ejemplo, el auditor puede recomendar fortalecer el proceso de autorización de créditos, pero no debería convertirse en la persona responsable de aprobar esos créditos.
Mantener esta separación permite que posteriormente pueda evaluar el proceso de manera objetiva.
La tecnología está cambiando la auditoría
La tecnología también está modificando la forma de realizar auditorías.
Durante muchos años, gran parte del trabajo se realizó mediante muestras pequeñas de operaciones.
Actualmente, las herramientas de análisis de datos permiten revisar cantidades mucho mayores de información.
Un auditor puede analizar miles de operaciones para detectar:
movimientos duplicados;
transacciones fuera de horarios habituales;
operaciones por montos inusuales;
créditos con características similares;
cambios frecuentes en información de clientes;
usuarios con permisos fuera de sus funciones;
operaciones cercanas a límites de autorización.
Esto permite orientar las pruebas hacia las operaciones que presentan mayor riesgo.
La inteligencia artificial abre nuevas posibilidades
La inteligencia artificial puede convertirse en una herramienta adicional para los auditores.
Puede apoyar en actividades como:
analizar grandes cantidades de información;
resumir documentos;
comparar políticas;
identificar posibles riesgos;
organizar evidencia;
preparar borradores de hallazgos;
analizar tendencias;
apoyar en la elaboración de programas de auditoría.
Sin embargo, la inteligencia artificial no sustituye el juicio del auditor.
Sus resultados deben revisarse, validarse y compararse con la evidencia disponible.
Además, el auditor debe cuidar la información que utiliza, especialmente cuando existen datos personales, financieros o confidenciales.
La tecnología puede ayudar a trabajar mejor, pero la responsabilidad sobre las conclusiones sigue siendo del auditor.
Una auditoría cercana a los objetivos de la organización
Quizá una de las formas más sencillas de entender el valor de la auditoría interna sea relacionarla directamente con los objetivos de la organización.
Si una institución tiene como objetivo aumentar sus ingresos, reducir la cartera vencida, mejorar la atención a sus clientes o socios, fortalecer su seguridad informática o cumplir con nuevas disposiciones legales, la auditoría debería considerar esos objetivos dentro de su planeación.
La pregunta ya no sería solamente:
¿Se está cumpliendo el procedimiento?
También debería preguntarse:
¿Este proceso está ayudando a que la organización alcance sus objetivos y administre adecuadamente sus riesgos?
Ese cambio de enfoque puede transformar de manera importante el trabajo de auditoría.
Auditoría interna como una herramienta para mejorar
La auditoría interna no tiene que ser vista como una función que aparece únicamente cuando existe un problema.
Puede convertirse en una herramienta permanente de mejora.
Para lograrlo necesita mantener su independencia, aplicar una metodología ordenada, conocer los riesgos, entender el negocio y comunicar sus resultados de manera clara.
También necesita evolucionar junto con la organización.
Los riesgos cambian.
La tecnología cambia.
Las normas cambian.
Los modelos de negocio cambian.
La auditoría también debe cambiar.
El reto no consiste solamente en detectar lo que se hizo mal, sino en ayudar a entender qué puede mejorarse y por qué esa mejora es importante.
Ese es uno de los principales caminos para que la auditoría deje de ser vista únicamente como una función de control y sea reconocida como una actividad que realmente aporta valor.
Comentarios
Sé la primera persona en comentar.
Inicia sesión para comentar.